



Top 8 Digital-Banking-Plattformen in 2026
Digital-Banking-Services mit Creatio optimieren

Digital Banking ist für Finanzinstitute, die wachsen, wettbewerbsfähig bleiben und Kunden binden wollen, in 2026 zur Grundvoraussetzung geworden. Die richtige Digital-Banking-Plattform ermöglicht Banken, Abläufe zu optimieren, das Kundenerlebnis zu verbessern und neue Umsatzpotenziale im gesamten Bankwesen-Lebenszyklus zu erschließen.
Das Marktpotenzial ist beträchtlich. Gemäß Statista-Prognosen steigt der globale Zinsüberschuss im Digital Banking im Jahr 2026 auf 1,66 Billionen US-Dollar und wächst bis 2030 auf 2,20 Billionen US-Dollar. Um von diesem Wachstum zu profitieren, müssen Banken in Digital-Banking-Software investieren, die Skalierbarkeit, Effizienz und kontinuierliche Innovation unterstützt.
In diesem Artikel stellen wir die Top 8 Digital-Banking-Plattformen in 2026 vor, um Banken dabei zu unterstützen, die passenden Lösungen für ihre geschäftlichen und technologischen Ziele zu identifizieren.
Wichtige Erkenntnisse:
- Digital-Banking-Plattformen sind integrierte Softwaresysteme, die Banken ermöglichen, digitale Finanzdienstleistungen vollständig bereitzustellen – von Onboarding, Kontoverwaltung, Kreditvergabe und Zahlungen bis hin zur Kundenbindung über mehrere Kanäle.
- Digital-Banking-Plattformen werden im Einzelhandel und Firmenkunden- und KMU-Bankwesen eingesetzt, um Prozesse wie Online-Kontoverwaltung, Mobile Banking, Rechnungszahlungen, Fakturierung, Cashflow-Prognosen und Remote-Scheckeinreichungen zu unterstützen.
- Die wichtigsten Vorteile von Digital-Banking-Lösungen sind geringere Betriebskosten, mehr Komfort für Kund:innen, erhöhte Sicherheit, effizientes Cash-Management und eine schnellere, datenbasierte Entscheidungsfindung.
- KI-Agenten im Banking unterstützen die Automatisierung von Prozessen, die Entscheidungsfindung sowie eine schnellere Kundenbetreuung und liefern datenbasierte Einblicke zur Optimierung von Betriebsabläufen und Kundenerlebnis. Das Thema zieht sich wie ein roter Faden durch den Artikel, der den Schwerpunkt auf KI-basierte Analysen, Automatisierung und intelligente Workflows legt.
- Zu den führenden Digital-Banking-Plattformen in 2026 zählen Creatio, Appway, Oracle, Sopra, nCino, FinFlux, Finacle und NCR Digital Insight.
Was ist eine Digital-Banking-Plattform?
Eine Digital-Banking-Plattform ist eine Software, die Finanzinstituten – wie Banken oder Kreditgenossenschaften – die digitale Bereitstellung zentraler Bankdienstleistungen ermöglicht, darunter Onboarding, Kontoführung, Kreditvergabe, Zahlungsverkehr und Kundenservice. Anders ausgedrückt: Sie ermöglicht Institutionen, traditionelle Bankwesen-Aktivitäten von Offline-Prozessen auf digitale Plattformen zu verlagern, was die operative Leistung optimiert, Bankwesen-Services verbessert und das Kundenerlebnis stärkt.
Solche Softwareprodukte eignen sich für verschiedene Arten von Finanzunternehmen, unabhängig von deren Größe. Hier sind einige Anwendungsbereiche und Funktionen:
- Verwaltung von Kredit- und Anlagekonten mit minimalem Personaleinsatz.
- Verwaltung alltäglicher Banking-Aktivitäten wie Ein- und Auszahlungen sowie Kreditvergabe.
- Verschiebung von Geldern vom Girokonto auf verschiedene Typen von Sparkonten.
- Marketing-Automatisierung und Verwaltung von Kundendatenbanken.
- Erweiterung der Primärfunktionen der Bank durch No-Code- und Low-Code-Tools.
Mit Digital-Banking-Software können kleine Banken mehr Kund:innen gewinnen und große internationale Institute manuelle Aufgaben durch automatisierte Workflows ersetzen.
Vorteile von Digital-Banking-Plattformen
Digital-Banking-Software bietet Banken und Finanzinstituten zahlreiche Vorteile. Hier sind einige zentrale Vorteile von Digital-Banking-Lösungen, die Sie berücksichtigen sollten:
Kosteneffizienz
Digital-Banking-Software hilft Banken auf verschiedene Weise, Kosten einzusparen. Hier einige Beispiele:
- Reduzierter Personalbedarf: Weniger Mitarbeitende werden benötigt, wenn Kund:innen beispielsweise Konten online eröffnen oder Kredite selbst prüfen können.
- Weniger physischer Raum: Wenn mehr Menschen Bankwesen online nutzen, benötigen Banken weniger Standorte und sparen dadurch Miete sowie weitere Gebäudekosten.
- Papierlose Transaktionen:Digital-Banking reduziert den Papierverbrauch und spart dadurch Materialkosten.
- Automatisierte Prozesse: Aufgaben werden schneller und mit weniger Aufwand erledigt, wenn sie automatisiert werden, was Arbeitskosten einspart.
- Niedrigere Transaktionskosten: Digitale Transaktionen sind in der Regel günstiger als herkömmliche.
Komfort
Mit Digital-Banking-Tools können Kund:innen ihre Bankgeschäfte jederzeit und überall – sogar per Smartphone – erledigen. Überlegen Sie, sich anzumelden. Kund:innen müssen keine Filiale mehr besuchen. Stattdessen erledigen sie alles in wenigen Minuten auf dem Smartphone. Dadurch wird der gesamte Prozess zur Gewinnung neuer Kund:innen erheblich beschleunigt. Ein paar Klicks genügen und schon ist alles erledigt.
Weitere praktische Vorteile sind:
- Geplante Überweisungen
- Schneller Kundenservice per Chat oder Rückruf
- Tools zur Budgetüberwachung und -verwaltung
- Digitale Kreditanträge und -genehmigungen
- Zugriff auf finanzielle Einblicke und Beratung
- Plattformübergreifende Verfügbarkeit (Desktop, Mobilgerät, Tablet)
Mitglieder-Einblicke
Erhöhte Sicherheit
Manche fürchten, Digital-Banking könnte unsicher sein, doch tatsächlich ist es sehr sicher. Digitale Plattformen können beispielsweise Gesichtserkennung oder Fingerabdruck-Scans nutzen, um sicherzustellen, dass nur die berechtigte Person Zugriff auf das Konto hat. Sie können zudem Warnungen senden, wenn sich jemand von einem ungewöhnlichen Ort einloggt. In vielerlei Hinsicht bietet Digital-Banking also eine bessere Sicherheit als traditionelle Bankdienstleistungen.
KYC-Prozess im Bankwesen
Effizientes Cash-Management
Cash-Management-Funktionen sind sowohl für Banken als auch für Kund:innen unerlässlich. Digital-Banking-Software funktioniert dabei wie ein aufmerksamer Assistent, der alle Geldflüsse präzise überwacht. So können sowohl die Bank als auch Kund:innen ihre Finanzen besser planen.
Vereinfachte Entscheidungsfindung
Digital-Banking-Software analysiert große Datenmengen effizient und gewinnt daraus wichtige Einblicke. Sie können mit Leichtigkeit nachvollziehen, welche Strategien erfolgreich sind und welche nicht. Die übersichtliche Darstellung der Daten erleichtert es, Einblicke schnell zu erfassen. Viele fortschrittliche Digital-Banking-Plattformen nutzen zudem KI und ML für Trend- und Risikoanalysen in Echtzeit.
Wie Digital-Banking-Plattformen eingesetzt werden
Digital-Banking-Software ist kein modernes Extra, sondern ein fundamentales Werkzeug für jedes Bankinstitut. In jedem Bereich des Bankwesens kann sie ein verbessertes Erlebnis bieten – für die Kund:innen und für die Fachkräfte im Bankwesen. Hier einige konkrete Anwendungsfälle, die deutlich zeigen, wie Digital-Banking-Software die Branche verändert:
Online-Accountmanagement
Bankmanager können langwierige Prozesse wie Kontoeröffnung optimieren, indem sie Digital Banking implementieren. Andererseits müssen Kund:innen weder eine Filiale aufsuchen noch das Call-Center kontaktieren. Sie können nun schnell Kontostände prüfen, individuelle Auszüge einsehen und Überweisungen durchführen.
Mobile Banking
Funktionen für Mobile Banking bringen die Bank direkt in Ihre Tasche. Sie können Kontostände unterwegs prüfen oder während einer Shoppingtour Geld überweisen. Für Bankmanager bedeutet das: weniger Kund:innen in der Filiale. Dadurch gibt es kürzere Warteschlangen und weniger Andrang in den Filialen.
Wachsende Smartphone-Verbreitung und eine bessere Internetanbindung sind weiterhin die wichtigsten Treiber für das Wachstum des Mobile-Banking-Marktes. Laut Fortune Business Insights wird der Markt von 1,58 Milliarden USD im Jahr 2025 auf 3,66 Milliarden USD bis 2032 anwachsen.
Rechnungszahlung und Fakturierung
Papierstapel gehören der Vergangenheit an. Digital-Banking-Plattformen ermöglichen einfache Rechnungszahlungen und Fakturierung. Kund:innen können Rechnungen bezahlen, Daueraufträge einrichten und Rechnungen mit wenigen Klicks verwalten. Für die Bank bedeutet das weniger Fehler und einen effizienteren Prozess, der weniger Personal benötigt.
Cashflow-Prognose
Cashflow-Management entscheidet über den Erfolg eines Finanzinstituts. Als Bankwesen-Spezialist:in möchten Sie immer den Ein- und Ausfluss der eigenen Finanzmittel übersichtlich darstellen können. Moderne Digital-Banking-Software bietet transparente Echtzeit-Einblicke und datenbasierte Analysen Ihrer Kapitalreserven. Gleichzeitig wissen auch Ihre Kund:innen jederzeit über Einnahmen und Ausgaben Bescheid. Das bringt Vorteile für beide Seiten.
Remote-Scheckeinreichungen
Noch vor wenigen Jahren war es unmöglich, Schecks einzureichen, ohne die Bank aufzusuchen. Digital-Banking-Software hat dies verändert. Kund:innen fotografieren jetzt ganz einfach ihren Scheck und reichen diesen digital ein. Welchen Vorteil haben Banken also davon? Sie benötigen weniger Personal zur Betreuung der Kund:innen.
Die Rolle von KI-Agenten im Digital Banking
KI-Agenten im Bankwesen stehen für einen grundlegenden Wandel: von einfacher Digitalisierung hin zu intelligenter Ausführung. Im Unterschied zu klassischen KI-Tools, die unterstützend Empfehlungen für Mitarbeitende bieten, sind autonome KI-Agenten darauf ausgelegt, aktiv zu handeln, definierte Aufgaben zu erledigen und Prozesse über die gesamten Bankwesen-Systeme hinweg voranzutreiben.
Laut Creatios agentischem Bankwesen-Blueprint haben KI-Agenten im Bankwesen den stärksten Einfluss in zwei Bereichen:
1. Vertriebs- und Wachstumszyklus
In diesem Bereich fungieren KI-Agenten als Umsatzmotor, der verstreute Datensignale in koordinierte Handlungen umsetzt. Zu den wichtigsten Anwendungsfällen zählen:
- Kundengewinnung und -entwicklung: Identifikation potenzieller Neukund:innen und Cross-/Upselling-Chancen durch Analyse von Verhaltens- und Absichtsdaten.
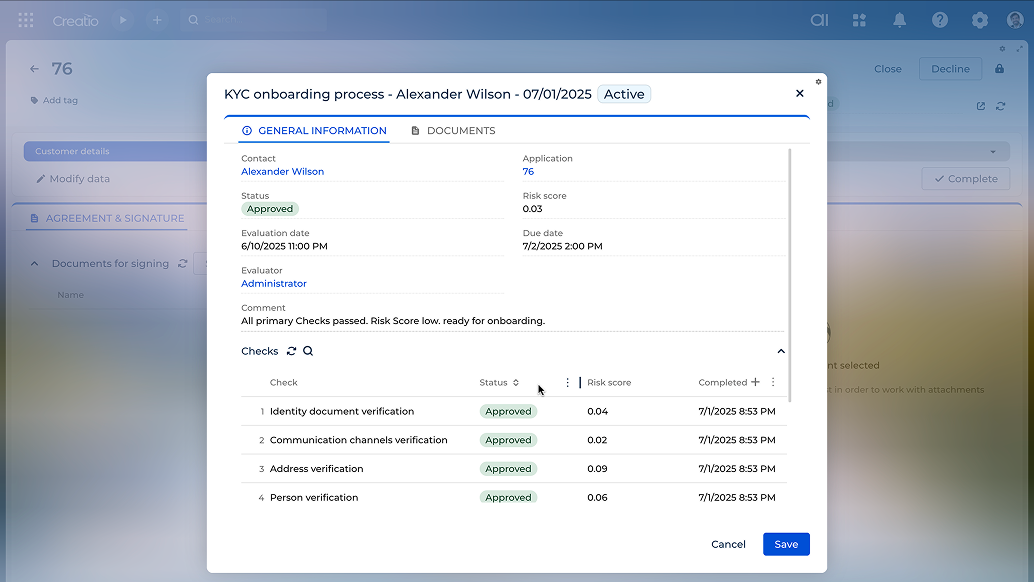
- Onboarding: Orchestrierung des gesamten Onboarding-Prozesses inklusive Dokumentenerfassung, Verifizierung und Compliance-Prüfung.
- Empfehlungsmanagement: Automatisierte Identifikation, Weiterleitung und Nachverfolgung von Empfehlungen über verschiedene Geschäftseinheiten hinweg.
- Bindung und Reaktivierung: Erkennung von Abwanderungsrisiken, proaktive Ansprache und Management von Rückgewinnungs-Kampagnen.
2. Service- und Experience-Lebenszyklus
KI-Agenten spielen auch eine entscheidende Rolle bei der Standardisierung von Servicebereitstellung und der Senkung der Servicekosten, indem sie Routine- und regelbasierte Workflows automatisieren und Kundeninteraktionen verbessern. Zu den wichtigsten Anwendungsfällen von agentischer KI zählen:
- Kundenberatung: Bereitstellung von 24/7-Support in natürlicher Sprache für gängige Anfragen und Anliegen.
- Account-Service: Automatisierung alltäglicher Aktionen wie Profil-Updates, Kartenservice und Kontoverwaltung.
- Antragsannahme: Optimierung der Prüfung von Berechtigungen für schnellere Prozesse und kürzere Durchlaufzeiten.
- Transaktionssicherheit: Überwachung von Zahlungsanomalien und Anleitung von Kund:innen bei komplexen Prozessen wie Überweisungen.
- Beschwerde- und Streitfallbearbeitung: Einordnung der Fälle, Nachweisführung für Streitfälle und Verfolgung von Service-Level-Agreements (SLAs), um schnellere Lösungen und höhere Kundenzufriedenheit zu erreichen.
Durch die Integration von agentischer KI direkt in Vertriebs- und Service-Workflows gehen Banken über reine Workflow-Digitalisierung hinaus und erreichen proaktive, datengetriebene Abläufe im großen Stil. So können Institute die betriebliche Effizienz steigern, Servicekosten senken, ein persönlicheres Kundenerlebnis bieten und neue Umsatzpotenziale im gesamten Kundenlebenszyklus erschließen.
Top 8 Digital-Banking-Plattformen in 2026
Wer ein nahtloses Online-Banking anbieten möchte, sollte zunächst auf die richtige Digital-Banking-Lösung für seine Kund:innen setzen. Sie haben endlose Möglichkeiten Deshalb haben wir die besten Digital-Banking-Softwarelösungen nach Benutzerfreundlichkeit, Sicherheit und innovativen Funktionen für Sie zusammengestellt.
| Digital-Banking-Plattform | Optimal für |
| Creatio | End-to-End agentisches Bankwesen-CRM & Workflow-Automatisierung. Die Plattform ist speziell für ihren „No-Code“-Ansatz bekannt, mit dem die gesamte Customer Journey und alle Abläufe mithilfe autonomer KI-Agenten automatisiert werden können. |
| FNZ (Appway) | Workflow-Orchestrierung im Wealth Management. Sie wird häufig für komplexe Kunden-Onboarding-Prozesse und Lebenszyklusmanagement im Privatkunden-Banking und Wealth Management eingesetzt. |
| Oracle | Großflächige Unternehmens-Bankwesen-Ökosysteme. Ideal für große Transaktionsvolumina und länderübergreifende Multicurrency-Prozesse. |
| Sopra | Modulare Systeme für Kernbankwesen und Kreditvergabe. Die Plattform besticht durch hohe Modularität und umfassende regulatorische Konformität im Einzelhandel und Asset Management. |
| nCino | Kreditvergabe, Kontoeröffnung und CRM. Basierend auf Salesforce ist die Lösung führend bei der Optimierung des „Betriebssystems“ für das Firmen- und Privatkundengeschäft. |
| FinFlux | Mikrofinanzierung und Automatisierung des Kreditlebenszyklus. Spezialisiert auf hochvolumiges Kleinkreditgeschäft und Institute im Bereich der finanziellen Inklusion. |
| Finacle (Infosys) | Universelles Digital Banking und Embedded Finance. Die Plattform punktet mit zusammensetzbarer Architektur und Skalierbarkeit. |
| 8Mambu | Cloud-natives, modulares Kernbankwesen. Diese Digital-Banking-Lösung bietet API-First-Architektur und ist somit optimal für Neobanken und reine Digitalmarken geeignet. |
1. Creatio
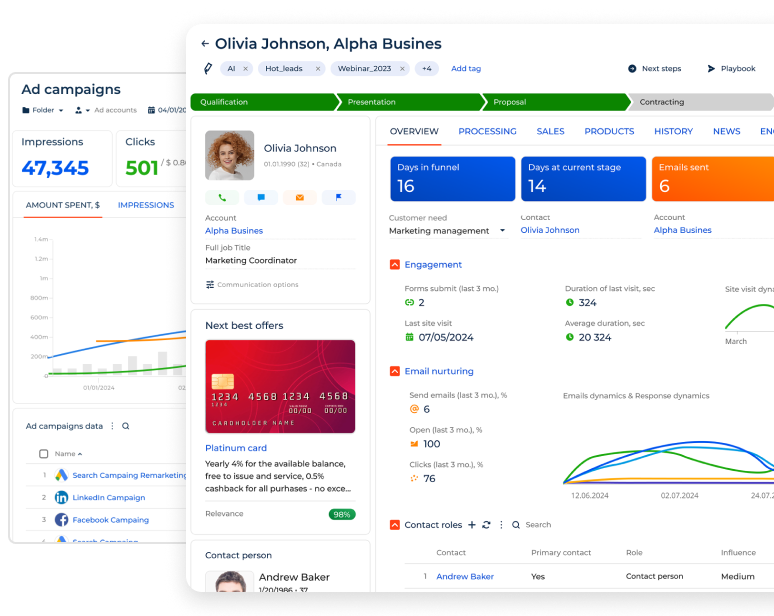
Creatio bietet eine innovative, agentische CRM und No-Code-Lösung, mit der Finanzinstitute ihre Digital-Banking-Prozesse effizienter und automatisierter gestalten können. Im Gegensatz zu herkömmlichen Digital-Banking-Lösungen, die auf isolierte Prozesse abzielen, ermöglicht Creatio die durchgängige Orchestrierung kundenorientierter und operativer Workflows entlang des gesamten Banking-Lebenszyklus.
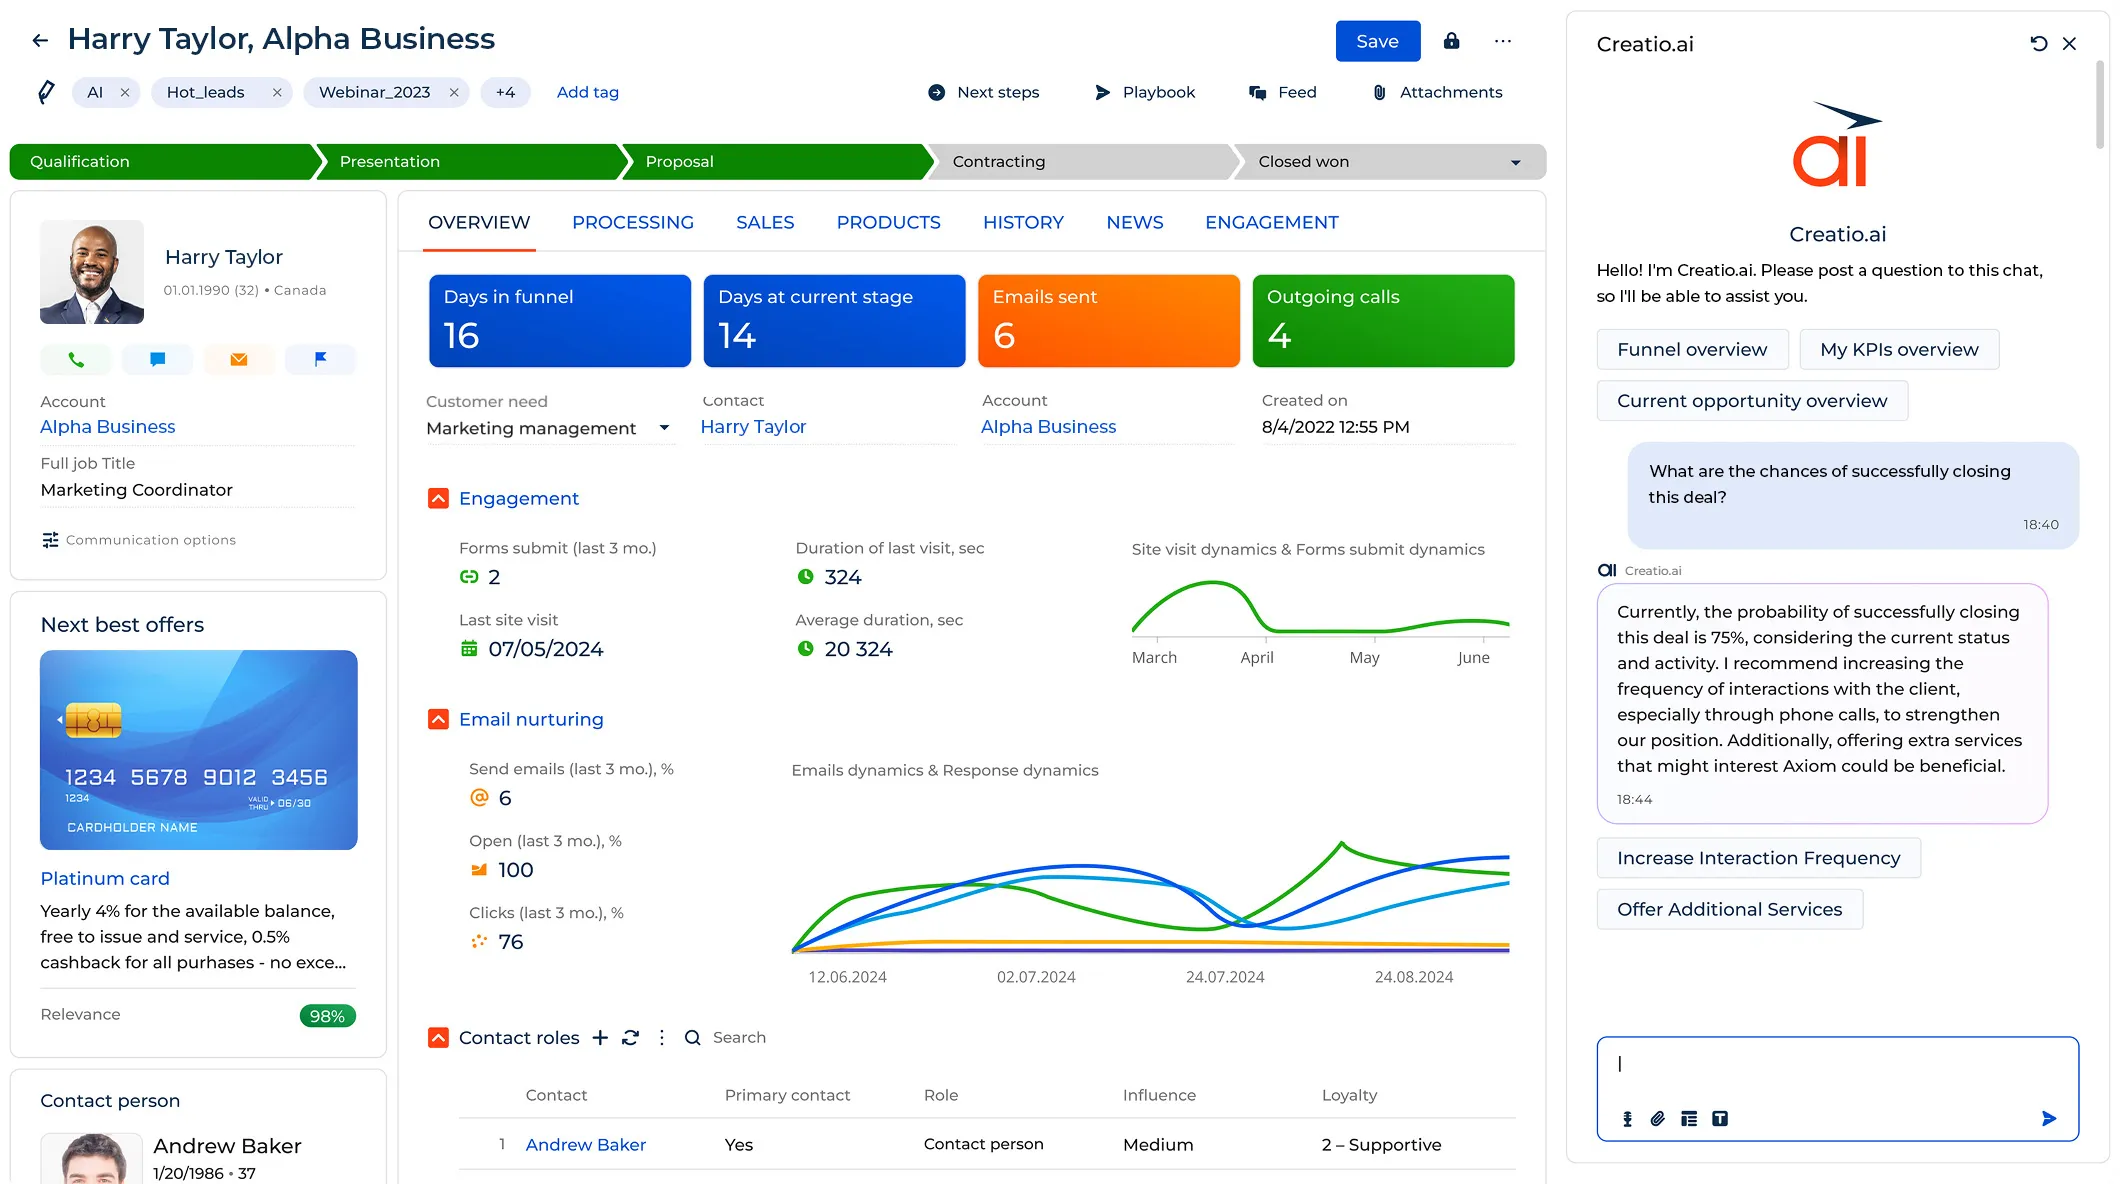
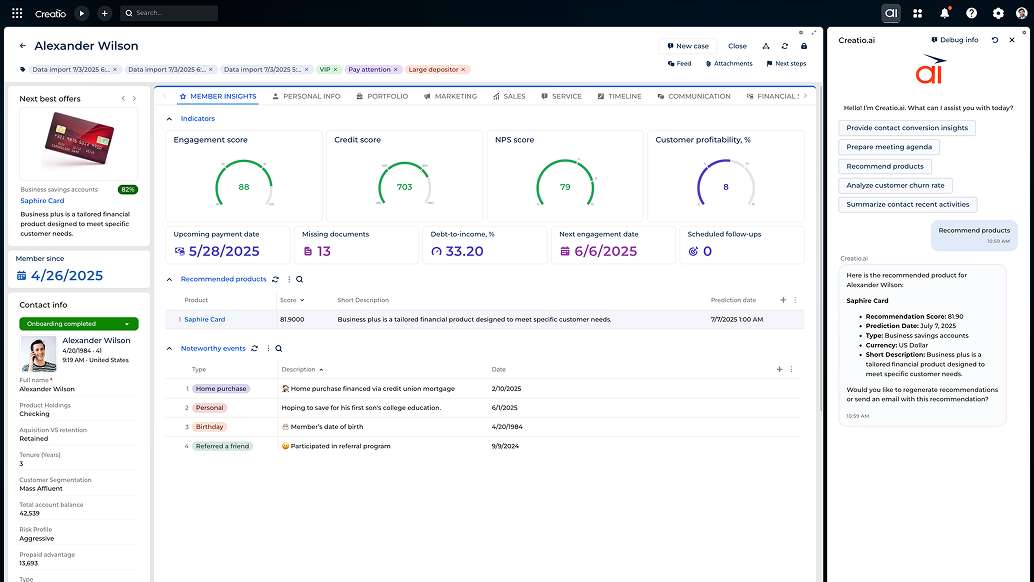
Die Plattform ermöglicht es Banken, Kundenbeziehungen mithilfe KI-basierter Einblicke, Empfehlungen und Next-Best-Actions zu gewinnen, zu binden und auszubauen. KI-Agenten analysieren fortlaufend das Verhalten und Transaktionsdaten, erkennen Cross-Selling- und Upselling-Chancen, stoßen zeitnahe Interaktionen an und unterstützen Banker bei schnelleren, fundierten Entscheidungen.
Creatios KI-gestützte No-Code-Kompetenzen und zusammensetzbare Architektur ermöglichen es Instituten, ihre Digital-Banking-Systeme schnell, flexibel und individuell zu gestalten und weiterzuentwickeln. Fachanwender:innen können Workflows erstellen, Prozesse automatisieren und Kernbankwesen-Systeme mit intuitiven visuellen Tools integrieren – ganz ohne umfangreiche Programmierkenntnisse oder Abhängigkeit von IT-Teams.
Laut Nucleus Research erreichen Finanzinstitute mit Creatio bis zu 70 % schnellere Workflow-Auslieferung und bis zu 30 % geringere Technologiekosten – ein Gewinn für Agilität und Effizienz.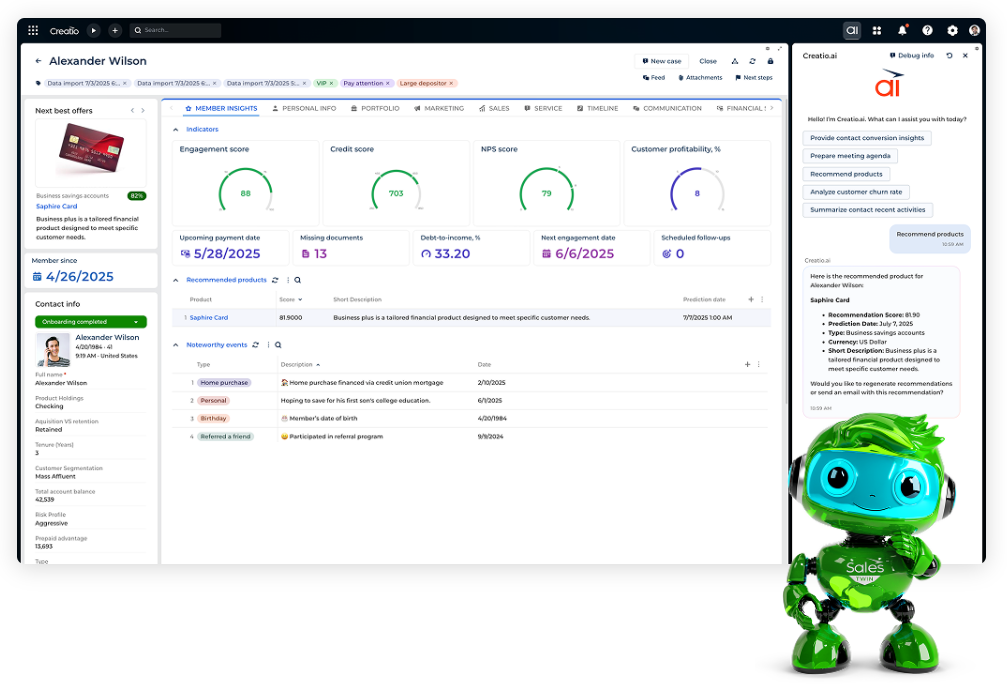
Schlüsselfunktionen:
- Sofort einsatzbereite Banking-KI-Agenten, die gezielte Bankprozesse nach dem „Human-in-the-Loop“-Prinzip automatisieren: Empfehlungs-Agent, Erneuerungs-Agent, Bindungs-Agent, Kunden-Onboarding-Agent, Kreditvorbereitungs- und Service-Agenten u. v. m.
- Kundenlebenszyklus-Workflows, die Kunden-Onboarding, Lead- und Empfehlungsmanagement, Marketingkampagnen, Vertrieb und Umsatz und Kundenservice abdecken.
- Workflows für Produkterfüllung, die die „Back-Office“-Abwicklung über Einlagenkonten, Einzelhandelskredite, Kreditkarten, Hypotheken, Wealth Management und Versicherung automatisieren.
- Betriebsmanagement-Tools für Accountpflege, Zahlungen, gewerblichen Vertrieb sowie vorgefertigte Bankwesen-Workflows
- Vorgefertigte Lösungen zur Compliance-Steuerung, Risikominimierung und Berichtserstellung.
- KI-gestützte No-Code Tools zur individuellen Anpassung von Digital-Banking-Anwendungen, zur Workflow-Automatisierung und Entwicklung neuer Lösungen ohne Programmierung.
- KI-basierte Analytik und Entscheidungen, die Banken helfen, Chancen zu priorisieren, Kundenbedarfe vorherzusagen, Risiken einzuschätzen und die Entscheidungsfindung in Echtzeit zu optimieren.
- Nahtlose Integration in Kernbankwesen-Systeme, Dokumentenmanagement-Plattformen und Drittanbieter-Anwendungen.
Kosten
Creatio bietet ein modulares Preismodell, das es Bankinstituten ermöglicht, nur für die Produkte und Funktionen zu zahlen, die sie benötigen. Die zentrale Creatio Business & KI-Plattform ist in drei Tarifen verfügbar: Growth (40 USD pro Nutzer:in/Monat), Enterprise (75 USD pro Nutzer:in/Monat) und Unlimited (individuelle Preise). Alle Tarife enthalten integrierte KI-Funktionen.
Creatios Unlimited-Tarif umfasst die gesamte Creatio-Plattform, alle CRM-Produkte und KI-Leistungen – ohne Begrenzung von Nutzeranzahl, KI-Agenten, Workflows, Anwendungen, Custom Objects oder API-Calls. Geeignet für Unternehmen, die KI-Workflows unbegrenzt im gesamten Unternehmen skalieren und die Einschränkungen herkömmlicher nutzerbasierter Lizenzierung vermeiden möchten.
Zusätzlich können Unternehmen die Plattform um Creatio-CRM-Produkte – Creatio Sales, Creatio Marketing und Creatio Service – für jeweils 15 USD pro Nutzer:in/Monat erweitern.
2. FNZ (ex. Appway)
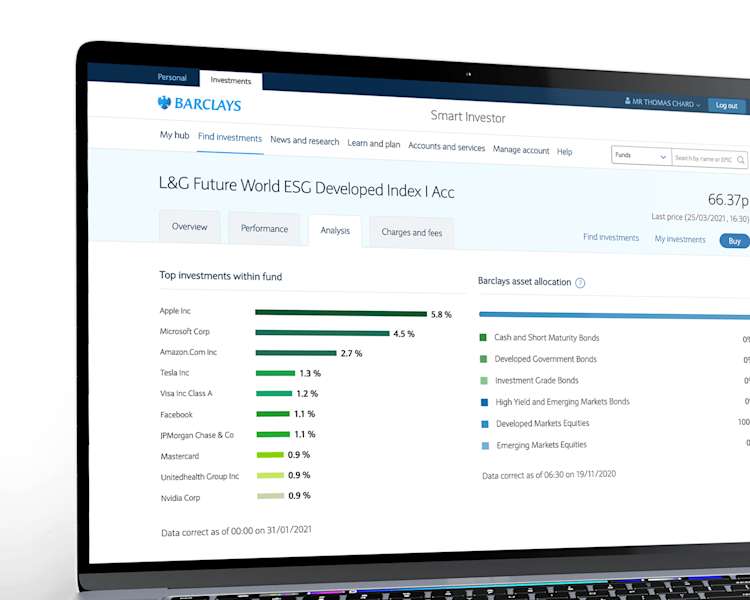
Die 2003 gegründete FNZ mit Sitz in Wellington, Neuseeland, hat die Appway Digital-Banking-Plattform übernommen. Die Plattform heißt jetzt FNZ und wird weltweit von vielen Banken und Finanzinstituten genutzt. FNZ ermöglicht den Aufbau eines intelligenten Workflow-Management-Prozesses. Die Plattform verschafft Finanzinstituten messbare Vorteile, insbesondere bei der Verbesserung des Kosten-Einnahme-Verhältnisses.
Schlüsselfunktionen:
- KYC-Management
- Regulatorische Prüfungen von Kund:innen und Kreditanträgen
- Kundenverwaltung
- Compliance-Management
- Integrationen mit externen Apps
Kosten
Preise werden nicht öffentlich kommuniziert.
3. Oracle
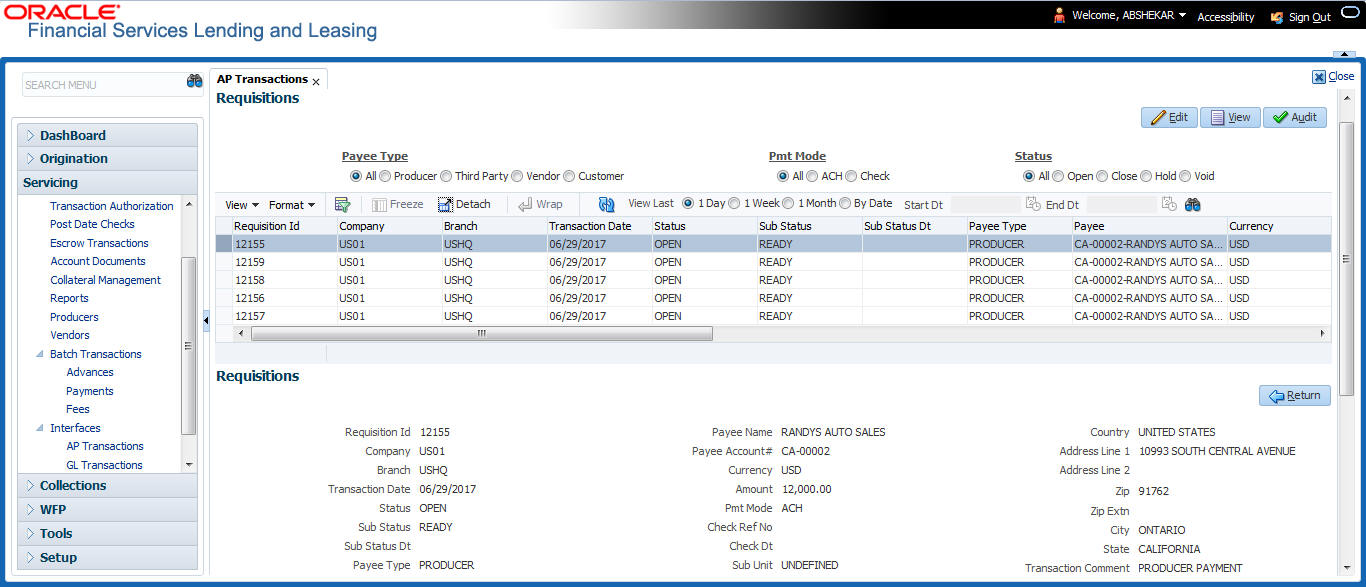
Die Oracle Banking Digital Experience ist eine funktionsreiche, SaaS-basierte Digital-Banking-Plattform. Ein Vorteil von Oracle ist die flexible Integration zusätzlicher Features. Das bedeutet, dass Banken, Versicherungen und Finanzinstitute mit Oracle Banking Digital Experience neue Funktionen schnell zu ihrem Lösungsangebot hinzufügen oder weniger benötigte entfernen können.
Schlüsselfunktionen:
- Dokumenten-Upload, Speicherung und Verwaltung
- Vereinheitlichtes Kundenerlebnis an allen Kontaktpunkten
- Einzelhandel-, Firmen- und KMU-Banking-Integration unter einem Dach
- P2P-Zahlungsmanagement
- Integration von iMessage, Siri und sozialen Netzwerken
- Digitale Brieftasche mit umfassenden Wealth-Management-Tools
Oracle unterstützt als Digital-Banking-Plattform drei Bereiche: Kunden-Onboarding im Einzelhandel, Zahlungsmanagement und Transfers sowie Plattformlösungen über ein Self-Service-Portal.
Kosten
Oracle bietet ein Abomodell mit Preisen, die sich nach Unternehmensgröße, Modulen und Implementierungsform richten.
4. Sopra Banking Software
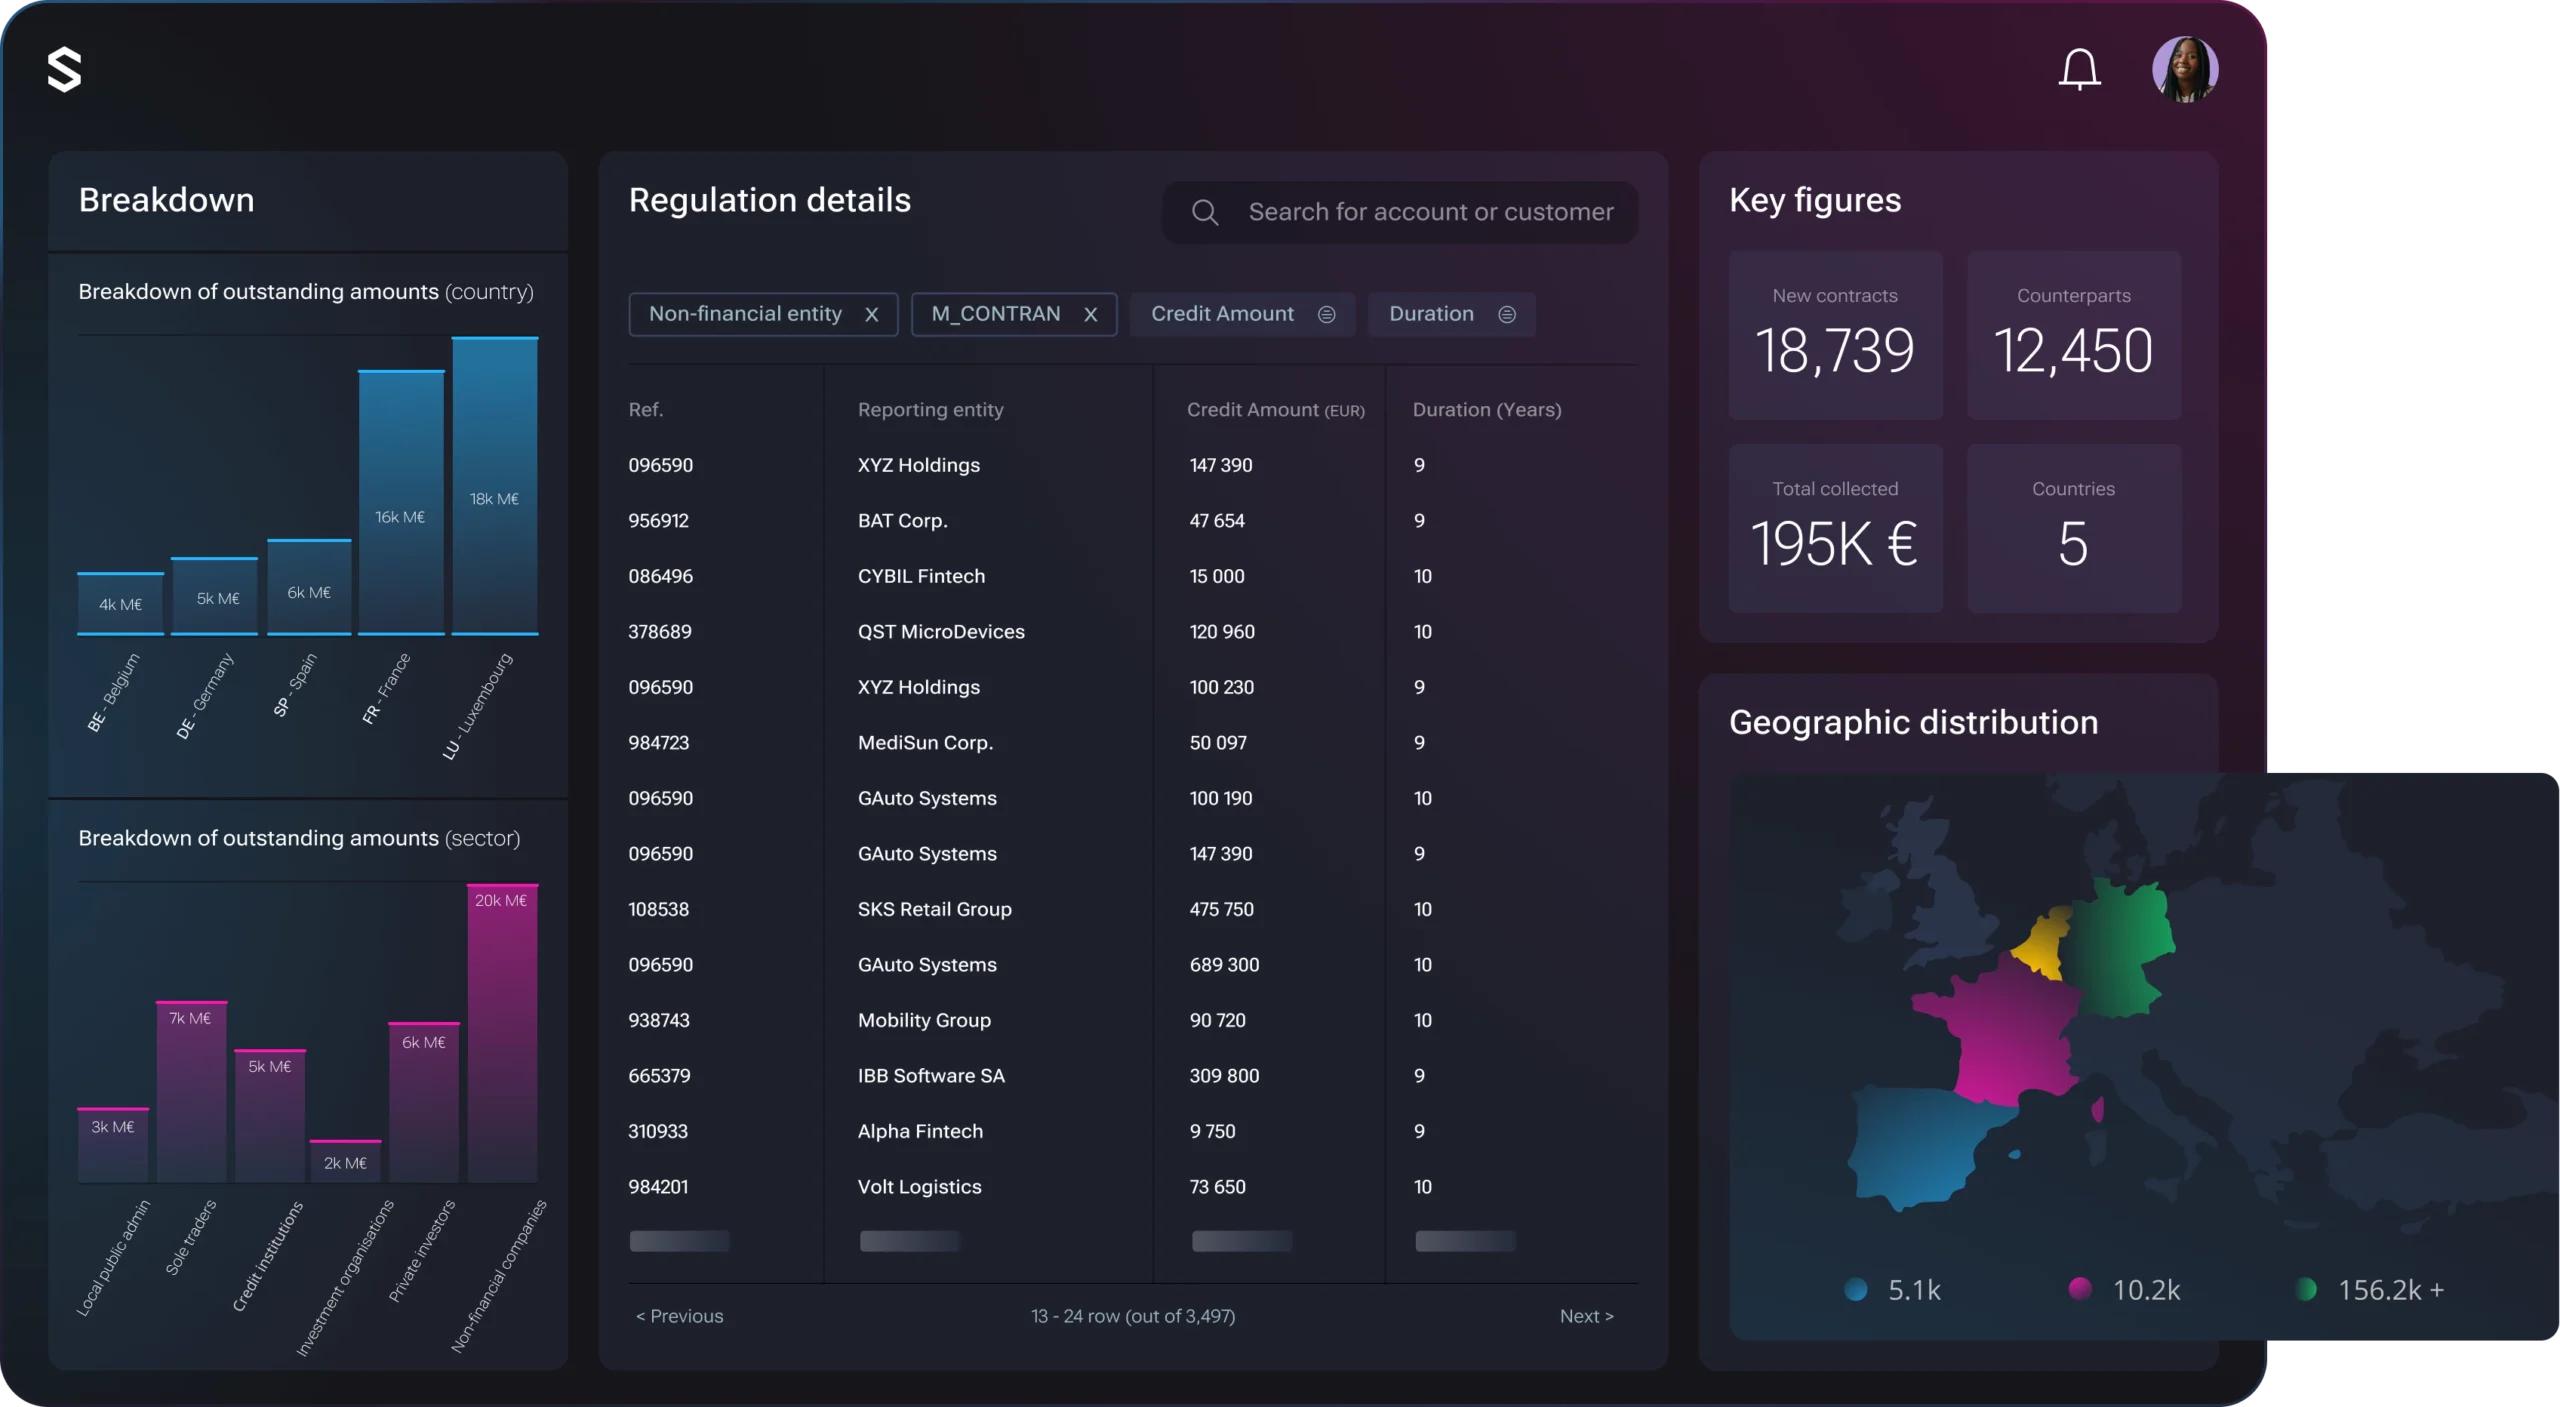
Die Sopra Banking Platform dient Instituten und Banken als cloudbasierter Dienstleister mit einer programmierbaren und hochgradig anpassbaren Plattform. Die Digital-Banking-Plattform bietet zahlreiche Dienstleistungen wie Zahlungsabwicklung, Kredit- und Vermögensmanagement und Compliance-Management.
Schlüsselfunktionen:
- Zahlungsverarbeitung mit Schnell-Integration zu externen Plattformen wie Google Pay und ApplePay
- Regulatorische Berichte und programmierbares Compliance-Management
- Kompatibel mit großen API-Plattformen wie AWS und Axway
Kosten
Die Preise der Sopra Banking Software sind nicht öffentlich einsehbar, da die Lösungen angebotsbasiert und speziell auf Finanzunternehmen zugeschnitten sind.
5. nCino
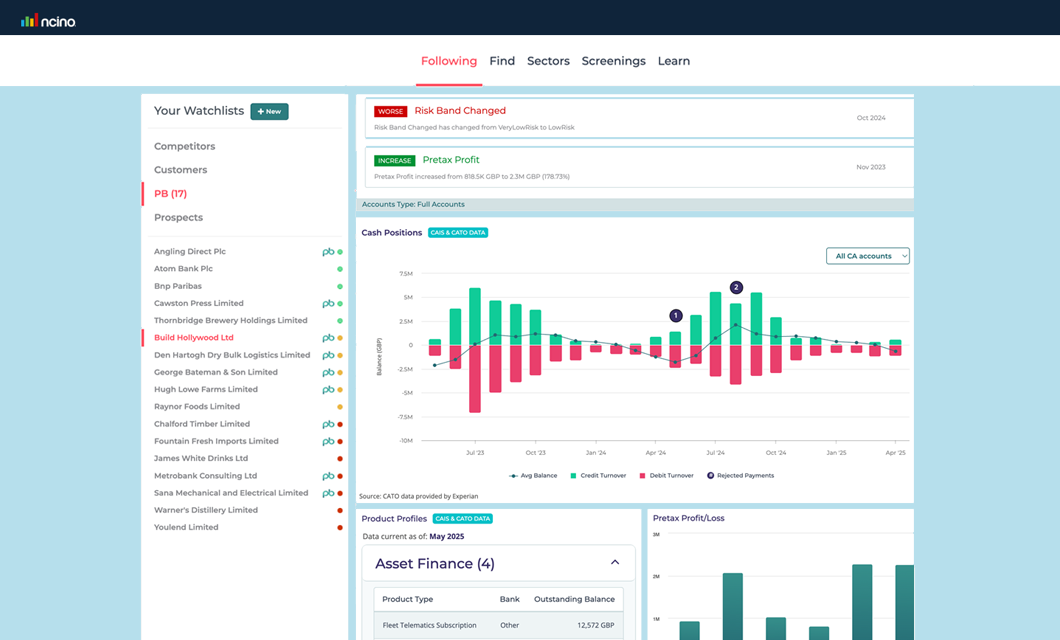
nCino wurde 2011 gegründet und hat seinen Sitz in North Carolina. Das nCino Bank- Operating-System ist eine benutzerfreundliche Digital-Banking-Plattform, die Abläufe in Einzelhandel und Kreditmanagement erheblich erleichtern kann.
Schlüsselfunktionen:
- Kontoeröffnung und Onboarding
- Verwaltung von Krediten für Privat-, KMU- und Firmenkunden
- Portfolioeinblicke und Analysen
- Dokumentenmanagement für Großunternehmen
- KI-gestützte Banking-Prozesse – bekannt als nCino IQ oder nIQ – ermöglichen eine Low-Code-Automatisierung
Kosten
Die Preisgestaltung bei nCino ist individuell und hängt von Größe und Bedarf der Bank ab. Um Kosten zu erfahren, ist der direkte Kontakt mit dem Vertrieb erforderlich.
6. Finflux
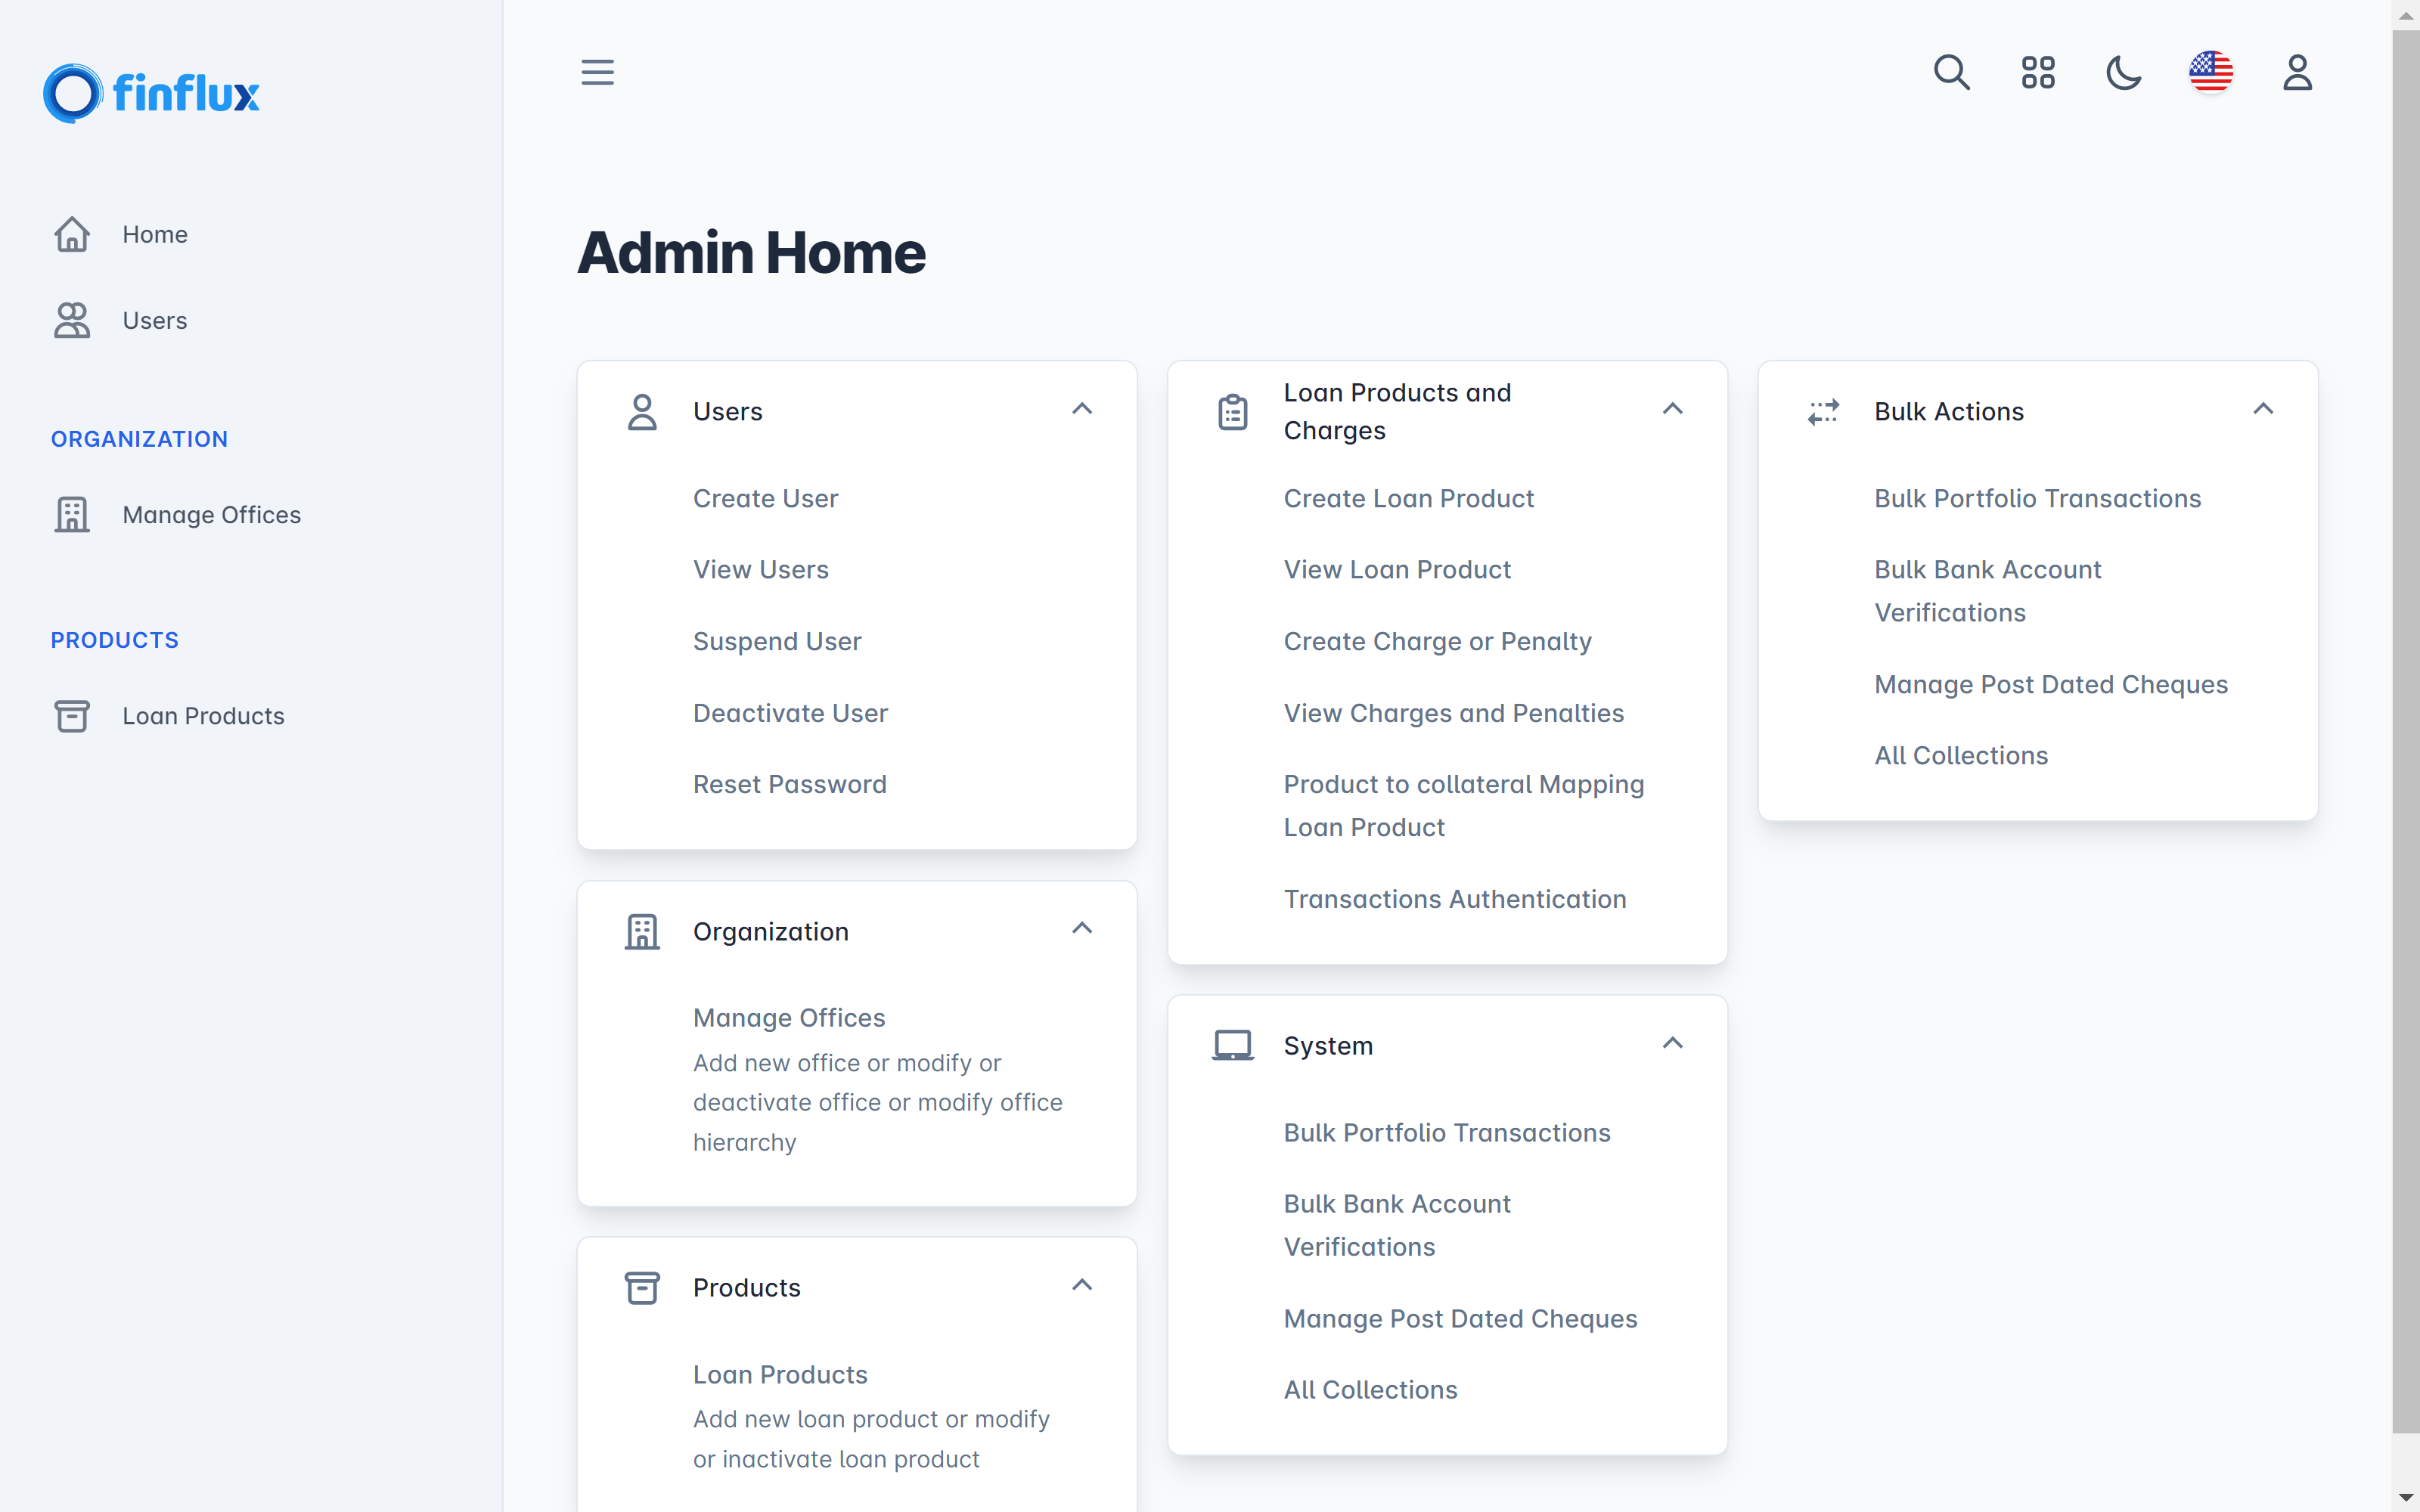
Finflux ist eine cloudbasierte Automatisierungs- und Digital-Banking-Plattform. Das Unternehmen betreut über 20 Millionen Einzelkunden sowie mehr als 60 institutionelle Kund:innen in 15 Ländern. Finflux verspricht, die Bereitstellung von Finanz- und Banking-Services zu optimieren.
Schlüsselfunktionen:
- Automatisiertes Inkasso System
- Kreditmanagement
- Kreditvergabeprozesse
- Vermögens- und Schuldenmanagement mit detaillierten, umsetzbaren Einblicken
- Goldkredit-System mit vollständiger Optimierung Ihres Kreditportfolios
- Ganzheitliches Management der Customer Journey
Kosten
Erhältlich auf Anfrage.
7. Finacle
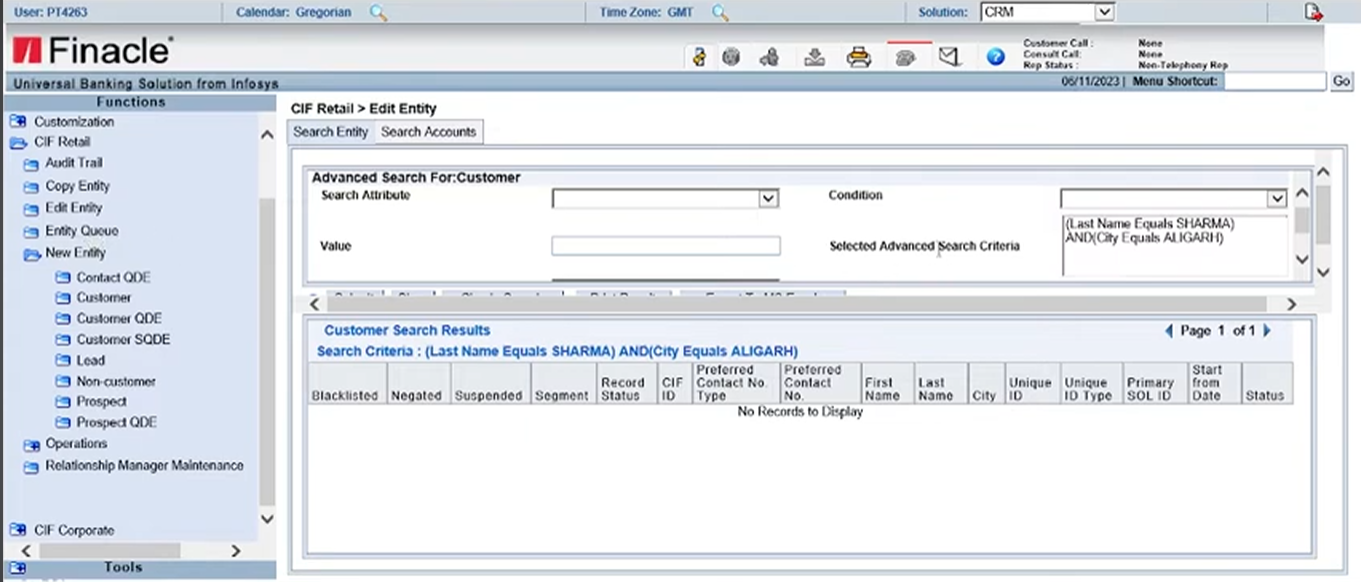
Finacle wurde im Jahr 2000 gegründet und gehört zu den weltweit führenden und ältesten Banking-Softwareprogrammen mit Hunderten von mittelgroßen und großen Bankkunden. Seit der Einführung von Finacle Online-Banking als Digital-Banking-Plattform genießt das Unternehmen einen hervorragenden Ruf. Eine erstklassige und nahtlose Customer Experience steht für Finacle an erster Stelle.
Schlüsselfunktionen:
- Cash-Management
- Corporate-Banking
- Digitale Interaktionstools
- Plattformen für Handelsmanagement mit Automatisierungsfunktionen
- Zahlungsabwicklung und Transfers
- Liquiditätsmanagement
- Automatisierte Kreditvergabe
Kosten
Das Preismodell von Finacle ist nicht öffentlich zugänglich und nur auf Anfrage erhältlich.
8. Mambu
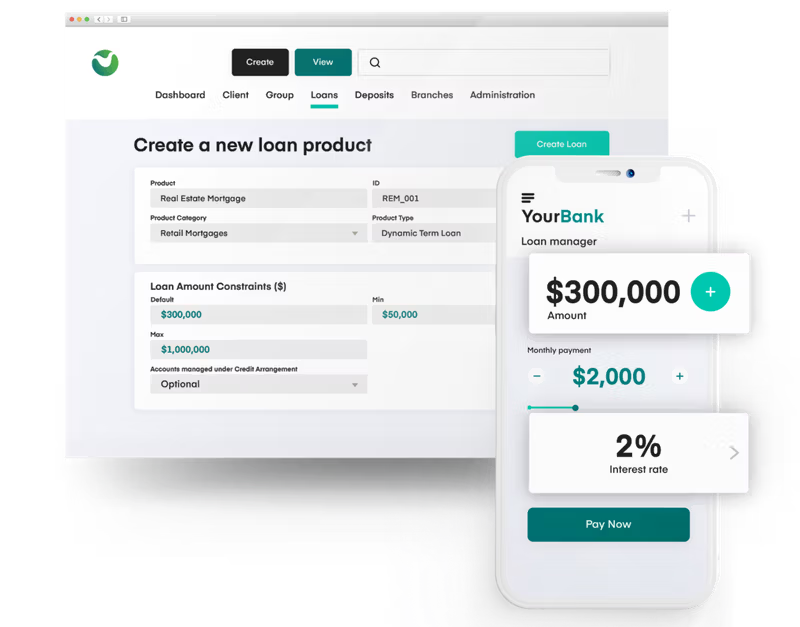
Mambu ist eine cloud-native, modulare Plattform, die Banken bei der Modernisierung von Finanzdienstleistungen unterstützt – für Einlagen, Kredite und Zahlungsverkehr. Diese Digital-Banking-Plattform ermöglicht es Instituten, flexible Finanzprodukte schnell und nutzerfreundlich zu entwickeln und bereitzustellen.
Schlüsselfunktionen:
- Kredit- und Einlagenverwaltung
- Transaktionales Bankgeschäft
- Virtuelles Accountmanagement
- Modulare API-first-Architektur
- Low-Code-Oberfläche zur Anpassung und Konfiguration von Workflows
Kosten
Die Preise für Mambus Cloud-Banking-Plattform erhalten Sie nur auf Anfrage.
Zusammenfassung
Digital-Banking-Softwarelösungen sind aus den modernen Finanzbranchen heute nicht mehr wegzudenken. Sowohl Einzelhandels- als auch Geschäftskunden bevorzugen Digital-Banking-Plattformen wegen des außergewöhnlichen Komforts, den sie bieten.
Viele Banken und Finanzunternehmen tun sich jedoch schwer mit der Implementierung solcher Lösungen – vor allem wegen hoher IT-Anforderungen. Hier kommt Creatio ins Spiel. Die No-Code-Automatisierungsplattform für Digital Banking von Creatio ermöglicht es Ihnen, Bankwesen-Aktivitäten – von der Kreditvergabe bis zur Compliance, vom Marketing bis zum Kundenservice – schnell und einfach zu automatisieren.
